Entrevista10 min de lectura
Julio Ortiz Mena y Orca Pay: por qué los pagos digitales entran en una nueva etapa en México y Latinoamérica
El accionista de Orca analiza la transformación de los medios de pago, el reto de integrar tecnología y operación financiera, y por qué confianza, control e interoperabilidad serán determinantes para empresas y usuarios.
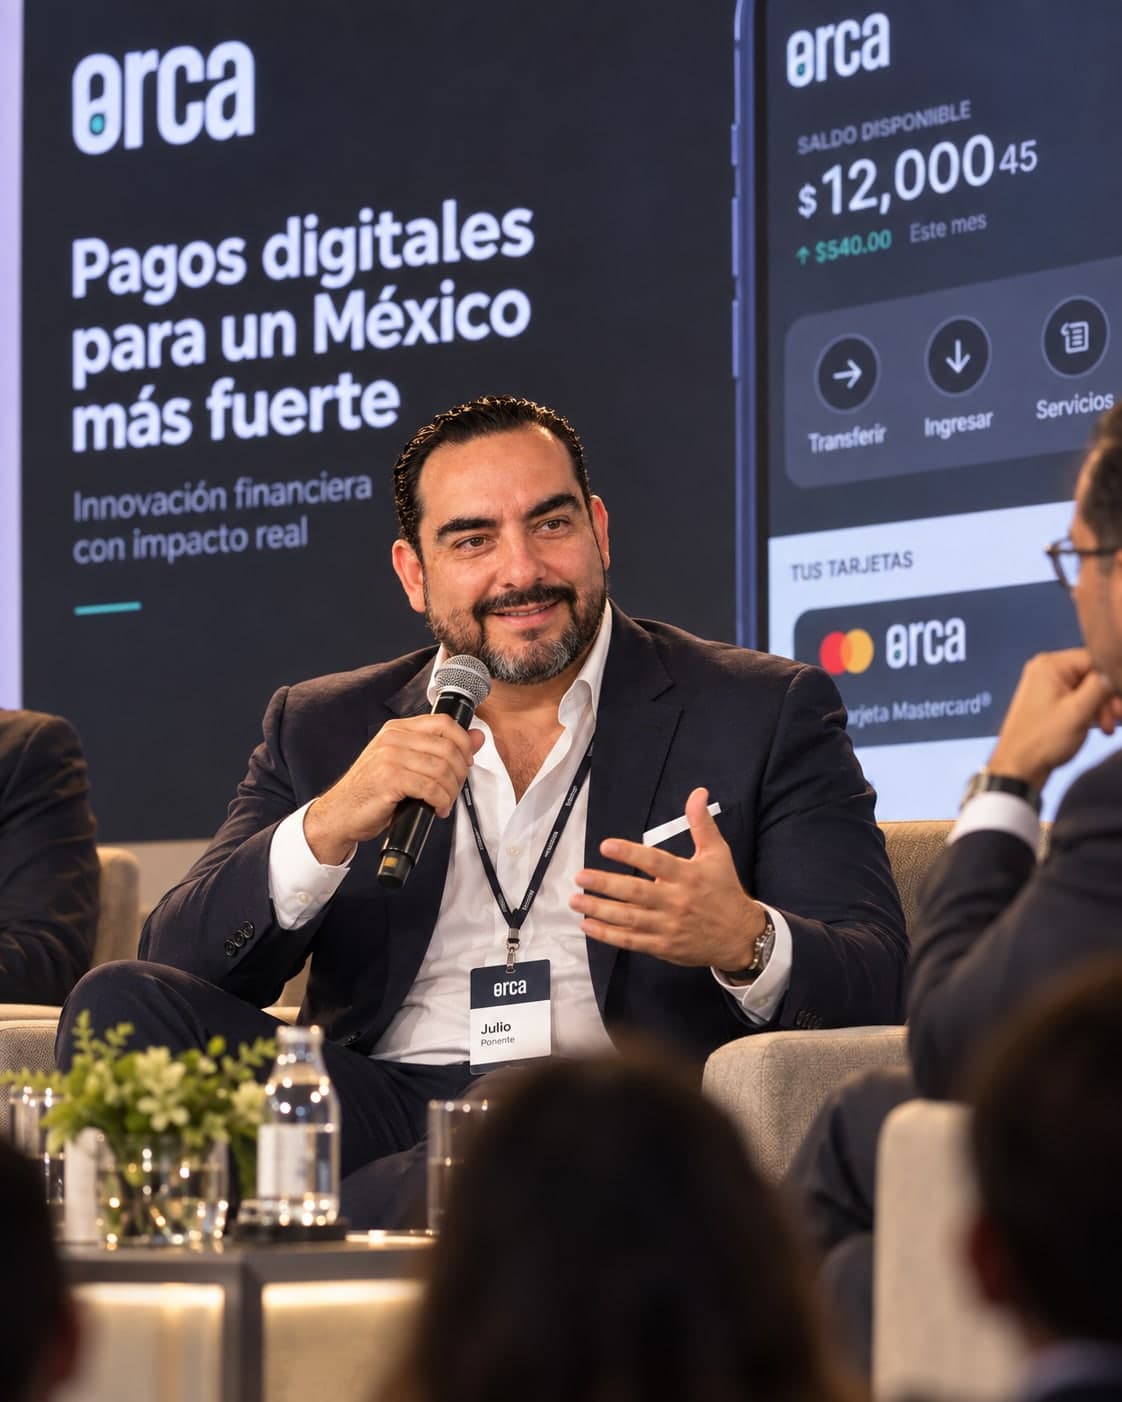
La digitalización financiera en México está entrando en una nueva etapa.
Durante los últimos años, buena parte de la innovación se concentró en hacer más rápidos procesos que antes eran presenciales: abrir una cuenta, realizar una transferencia, consultar movimientos, pagar un servicio o utilizar una tarjeta desde una aplicación.
El siguiente desafío es distinto.
Ya no se trata solamente de digitalizar operaciones, sino de integrarlas.
Para Julio Jacinto Ortiz Mena García, conocido profesionalmente como Julio Ortiz Mena, accionista de Orca Pay, esa diferencia marcará buena parte de la evolución de los medios de pago en México y Latinoamérica.
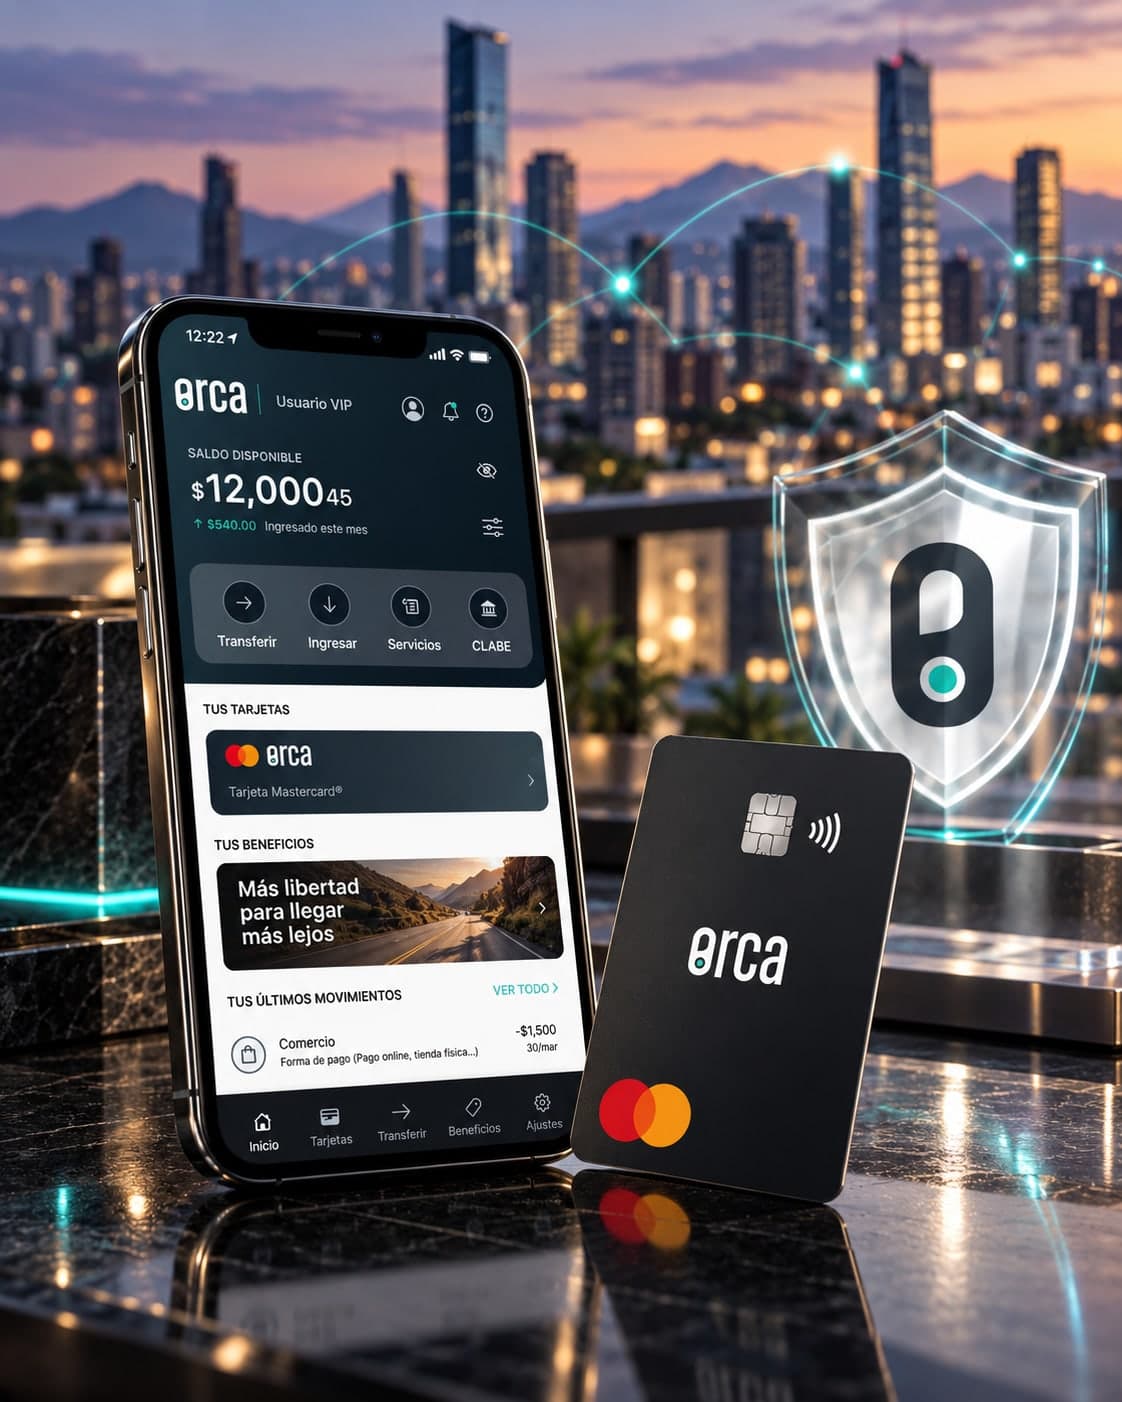
Orca desarrolla un ecosistema orientado a simplificar la relación de personas y empresas con sus operaciones financieras mediante herramientas digitales, tarjetas, administración de recursos y soluciones para distintos momentos del proceso de pago.
La tesis detrás del proyecto parte de un problema cotidiano: una empresa puede utilizar distintos proveedores para tarjetas, pagos, dispersión, cobros y administración, pero seguir teniendo dificultades para visualizar todo como una sola operación.
Ortiz Mena considera que ahí se encuentra una de las mayores oportunidades de la siguiente generación de fintech.
¿Por qué involucrarse en Orca precisamente ahora?
Julio Ortiz Mena: Porque estamos llegando a un punto en el que tener tecnología ya no es suficiente.
Hoy prácticamente cualquier organización puede acceder a herramientas digitales. El problema es que muchas veces esas herramientas no se comunican entre sí.
Una empresa puede tener una solución para cobrar, otra para pagar, otra para administrar tarjetas y otra para conciliar.
Entonces, paradójicamente, tienes más tecnología, pero también más fragmentación.
Lo que me resultó interesante de Orca fue precisamente la posibilidad de trabajar sobre esa integración.
La pregunta dejó de ser “¿cómo hacemos una transferencia más rápido?” y empezó a ser “¿cómo construimos una experiencia donde administrar recursos sea más sencillo y tenga mayor sentido para quien realmente los utiliza?”.
¿Orca debe entenderse como una tarjeta?
No.
La tarjeta es una parte visible del ecosistema, pero limitar el concepto a eso sería perder de vista el problema que estamos tratando de resolver.
Lo importante es lo que ocurre detrás.
Una persona quiere poder consultar, pagar, mover recursos y tener claridad sobre sus operaciones.
Una empresa necesita algo más complejo: administrar usuarios, movimientos, tarjetas, pagos, diferentes necesidades operativas y, en algunos casos, distintos puntos o unidades de negocio.
La oportunidad está en conectar esas necesidades.
Un medio de pago deja de ser solamente una herramienta transaccional cuando comienza a formar parte de la infraestructura operativa de una empresa.
Ahí cambia por completo su valor.
¿Cuál es el problema empresarial que más te interesa resolver?
La falta de visibilidad.
Cuando una organización crece, también crece la cantidad de movimientos que necesita administrar.
Eso genera una paradoja.
Tienes más actividad, pero si no tienes buenas herramientas también tienes menos claridad.
Por eso considero que la tecnología financiera debe concentrarse cada vez más en tres variables:
control, información y simplicidad.
No basta con saber que una operación se realizó.
La empresa necesita entender qué ocurrió, cuándo ocurrió, quién participó y cómo ese movimiento forma parte de una operación más amplia.
Cuando esa información se encuentra dispersa en diferentes sistemas, aparece fricción.
Y la fricción cuesta dinero.
¿Por qué México tiene una oportunidad especial en esta transformación?
Porque tenemos un mercado extraordinariamente diverso.
Conviven grandes corporativos con empresas familiares, negocios medianos, emprendimientos digitales y millones de personas que utilizan tecnología financiera de maneras completamente diferentes.
Eso genera oportunidades enormes.
Durante mucho tiempo el principal objetivo era incorporar a las personas al ecosistema digital.
Hoy la conversación está evolucionando.
Muchas personas ya operan desde un teléfono.
Muchas empresas ya cobran digitalmente.
Ahora la pregunta es:
¿cómo hacemos que esa infraestructura sea más útil?
¿Cómo reducimos pasos?
¿Cómo damos más control?
¿Cómo conectamos operaciones?
¿Cómo hacemos que una empresa pueda crecer sin que la complejidad administrativa crezca al mismo ritmo?
Esas son preguntas mucho más interesantes que simplemente digitalizar algo que antes se hacía en papel.
¿Y qué ocurre con las pequeñas y medianas empresas?
Ahí veo una de las mayores oportunidades.
Las grandes corporaciones históricamente podían construir infraestructura propia, contratar equipos enormes e integrar múltiples sistemas.
Una pequeña empresa no tiene esa capacidad.
Pero sus necesidades son similares.
También tiene que cobrar.
También tiene colaboradores.
También necesita pagar.
También tiene gastos.
También necesita conciliar.
También necesita saber dónde están sus recursos.
La tecnología permite democratizar herramientas que anteriormente estaban reservadas para organizaciones mucho más grandes.
Cuando una plataforma logra simplificar esa infraestructura, la tecnología deja de ser un gasto y empieza a convertirse en una herramienta de productividad.
¿Entonces Orca busca sustituir a la banca tradicional?
No creo que esa sea la manera correcta de entender el futuro.
La industria financiera se está convirtiendo en un ecosistema.
Hay bancos, fintech, procesadores, redes de pago, proveedores tecnológicos, plataformas de comercio electrónico y una cantidad creciente de actores especializados.
El futuro probablemente será mucho más interoperable.
Cada participante tendrá que ser muy bueno en aquello donde realmente aporta valor.
No creo que una fintech tenga que intentar convertirse en todo.
Creo que tiene que resolver extraordinariamente bien determinados problemas y saber integrarse con el resto de la infraestructura.
Esa capacidad de integración será cada vez más importante.
Hablas mucho de control. ¿Por qué?
Porque cuando hablamos de dinero, la confianza empieza por saber qué está pasando.
En tecnología existe una obsesión comprensible con la velocidad.
Todo tiene que ocurrir inmediatamente.
Pero en servicios financieros hay algo todavía más importante:
la certeza.
El usuario tiene que entender qué está ocurriendo con sus recursos.
Una empresa tiene que poder visualizar sus movimientos.
Tiene que existir trazabilidad.
Tiene que existir capacidad de respuesta.
La confianza no se construye con publicidad.
Se construye a través de la experiencia.
¿Qué papel juega la seguridad?
Es estructural.
A medida que los servicios financieros se vuelven más digitales, la seguridad deja de ser una característica adicional.
Forma parte del producto.
Y eso implica pensar no solamente en tecnología.
También implica procesos, controles, arquitectura, prevención, información y capacidad operativa.
El usuario probablemente nunca va a ver buena parte de esa infraestructura.
Y está bien.
De hecho, una buena tecnología debería hacer invisible gran parte de la complejidad.
Pero que sea invisible no significa que no tenga que existir.
¿Dónde entra la inteligencia artificial?
La inteligencia artificial va a modificar prácticamente todas las industrias.
Las finanzas no serán una excepción.
Pero hay que evitar utilizar IA simplemente como una etiqueta.
La pregunta correcta es:
¿qué problema podemos resolver mejor utilizando inteligencia artificial?
Puede existir enorme valor en automatización de procesos, análisis de información, detección de patrones, identificación de anomalías, soporte, conciliación o herramientas de asistencia para usuarios y empresas.
Pero la IA debe tener una función.
No debería incorporarse porque esté de moda.
En Orca vemos la inteligencia artificial como una capa potencial de evolución tecnológica, no como un elemento decorativo.
La tecnología tiene que mejorar una decisión o eliminar una fricción.
Si no logra ninguna de las dos cosas, probablemente no era necesaria.
¿La inteligencia artificial sustituirá decisiones financieras?
Va a automatizar muchísimas tareas.
Eso es inevitable.
Pero automatizar una tarea no significa eliminar la responsabilidad.
Al contrario.
Cuando un sistema empieza a procesar más información o participar en más decisiones, la calidad de los datos, los controles, la supervisión y la seguridad se vuelven todavía más relevantes.
Creo que el futuro será una combinación.
Máquinas procesando grandes cantidades de información y personas concentrándose en aquellas decisiones donde existe contexto, responsabilidad y criterio.
¿Qué importancia tiene la experiencia de usuario?
Enorme.
Durante décadas las personas tuvieron que aprender cómo funcionaban los sistemas financieros.
Ahora la tecnología permite invertir esa relación.
Los sistemas deberían aprender a adaptarse mejor a las personas.
Eso significa menos pasos.
Interfaces más claras.
Información comprensible.
Operaciones intuitivas.
Y una experiencia consistente.
Si un usuario necesita un manual para entender cómo mover sus propios recursos, algo salió mal en el diseño.
¿Existe una diferencia entre lo que necesita una persona y lo que necesita una empresa?
Sí, pero tienen un punto de encuentro.
Ambos necesitan claridad.
Una persona puede buscar una experiencia sencilla para administrar sus operaciones cotidianas.
Una empresa tiene necesidades adicionales: usuarios, reglas, tarjetas, movimientos, permisos, control y administración.
Pero ambas partes quieren saber lo mismo:
qué está pasando con sus recursos.
Por eso considero que la experiencia debe comenzar con simplicidad y después incorporar profundidad cuando el usuario la necesita.
¿Cómo ves a Latinoamérica?
Como una región extraordinariamente interesante, pero que no debe analizarse como un solo mercado.
México es diferente de Brasil.
Brasil es diferente de Colombia.
Colombia es diferente de Argentina.
Cada país tiene regulación, infraestructura, hábitos de consumo y sistemas financieros distintos.
Pensar que puedes diseñar una única solución y simplemente replicarla sería un error.
Sin embargo, existen problemas comunes.
Las empresas quieren operar mejor.
Los usuarios quieren menos fricción.
Los comercios quieren cobrar.
Las organizaciones necesitan administrar recursos.
Y todos esperan experiencias cada vez más digitales.
Nuestra visión es construir desde México con capacidad de pensar regionalmente.
¿Qué sectores pueden beneficiarse particularmente de este tipo de soluciones?
Cualquier sector con movimientos frecuentes puede encontrar valor.
Empresas con equipos distribuidos.
Servicios.
Comercio.
Logística.
Turismo.
Hospitalidad.
Empresas con gastos corporativos.
Negocios con comercio electrónico.
Organizaciones que administran múltiples usuarios o puntos de operación.
No creo que exista un único vertical.
La infraestructura de pagos es transversal porque prácticamente todas las empresas, independientemente de lo que produzcan, terminan realizando las mismas acciones fundamentales:
cobrar, pagar, administrar y controlar.
¿Qué cambia cuando una empresa empieza a integrar sus pagos?
Empieza a generar información de mejor calidad.
Y eso puede convertirse en una ventaja enorme.
Cada transacción contiene información.
Cuando esas operaciones se encuentran fragmentadas, gran parte de ese valor se pierde.
Cuando comienzas a integrar datos y procesos puedes tener una visión mucho más clara de la operación.
Ahí los pagos dejan de ser únicamente pagos.
Empiezan a convertirse también en información para tomar decisiones.
Entonces, ¿la verdadera transformación está en los datos?
Una parte importante, sí.
Pero no sirve acumular información si después nadie puede utilizarla.
El reto es transformar datos en claridad.
Para mí ese va a ser uno de los grandes campos de innovación financiera de los próximos años.
No necesariamente ofrecer cien funciones nuevas.
Sino ayudar a las personas y a las empresas a comprender mejor lo que ya está ocurriendo.
¿Qué significa esto para Orca?
Significa construir pensando más allá del producto actual.
Una empresa tecnológica nunca está terminada.
La industria cambia demasiado rápido.
Nuestra responsabilidad como accionistas no debería ser preguntarnos únicamente qué necesita el mercado hoy.
Tenemos que preguntarnos qué necesitará dentro de tres, cinco o diez años.
Eso implica arquitectura, alianzas, nuevos servicios, integración, automatización y una evolución constante.
¿Qué tendría que ocurrir para considerar exitoso el proyecto?
Que Orca sea útil.
Puede parecer una respuesta demasiado simple, pero para mí es fundamental.
No quiero medir una plataforma únicamente por número de funciones.
Quiero saber si resolvió problemas.
Si una empresa puede administrar mejor su operación.
Si un usuario tiene mayor claridad.
Si reducimos pasos.
Si mejoramos procesos.
Si permitimos que las personas dediquen menos tiempo a entender cómo funciona la infraestructura y más tiempo a tomar decisiones.
Ahí está el verdadero valor.
¿Cómo imaginas los pagos dentro de cinco años?
Mucho más invisibles.
Hoy todavía pensamos en el pago como un momento independiente.
En el futuro probablemente estará mucho más integrado a la experiencia.
Comercio, tecnología, información, pagos y servicios financieros van a estar cada vez más conectados.
Y el usuario no necesariamente tendrá que entender toda la infraestructura que existe detrás.
Simplemente esperará que funcione.
Eso obliga a quienes construimos tecnología financiera a hacer algo aparentemente contradictorio:
crear sistemas cada vez más sofisticados para producir experiencias cada vez más sencillas.
¿Cuál es la visión detrás de Orca?
Construir infraestructura que facilite la relación entre personas, empresas y sus recursos.
No queremos quedarnos en la idea de una tarjeta.
Tampoco en una aplicación.
Lo interesante está en el ecosistema.
En conectar herramientas.
En simplificar procesos.
En utilizar tecnología donde realmente produzca valor.
Y sobre todo en entender que cuando hablamos de servicios financieros estamos hablando de confianza.
Puedes tener una excelente interfaz.
Puedes tener velocidad.
Puedes tener inteligencia artificial.
Pero si no generas confianza, todo lo demás pierde importancia.
Una industria que empieza a mirar más allá de la transacción
La transformación financiera de México y Latinoamérica no dependerá únicamente de que aumente el número de operaciones digitales.
La siguiente etapa estará determinada por la capacidad de convertir esas transacciones en ecosistemas más eficientes, interoperables y comprensibles.
Para las empresas, esto significa pasar de utilizar herramientas financieras aisladas a construir procesos capaces de compartir información y reducir fricción.
Para los usuarios, significa contar con experiencias cada vez más sencillas sin sacrificar control.
Y para las compañías tecnológicas supone un reto todavía mayor: construir infraestructura sofisticada sin trasladar esa complejidad a quien la utiliza.
En ese escenario se encuentra Orca.
Para Julio Ortiz Mena, la oportunidad está precisamente ahí:
“Una buena tecnología financiera debería conseguir que una persona o una empresa dedique menos tiempo a entender cómo mover sus recursos y más tiempo a decidir qué hacer con ellos.”
Cobertura externa
OrcaPay impulsa la integración operativa para empresas y usuarios
Comunicae
Leer publicación en Comunicae